Страховые взносы за директора в 2026 году: новые правила и кого они затронули
Бухгалтеры начали получать вопросы от клиентов ещё в декабре 2025-го: что за закон, нужно ли что-то менять, можно ли по-прежнему держать директора без зарплаты. Ответ оказался неутешительным. Закон № 425-ФЗ, подписанный в ноябре 2025 года, с января 2026-го перевернул логику, которая работала годами: теперь даже нулевая зарплата директора не освобождает компанию от страховых взносов.
Что именно изменилось с января 2026 года
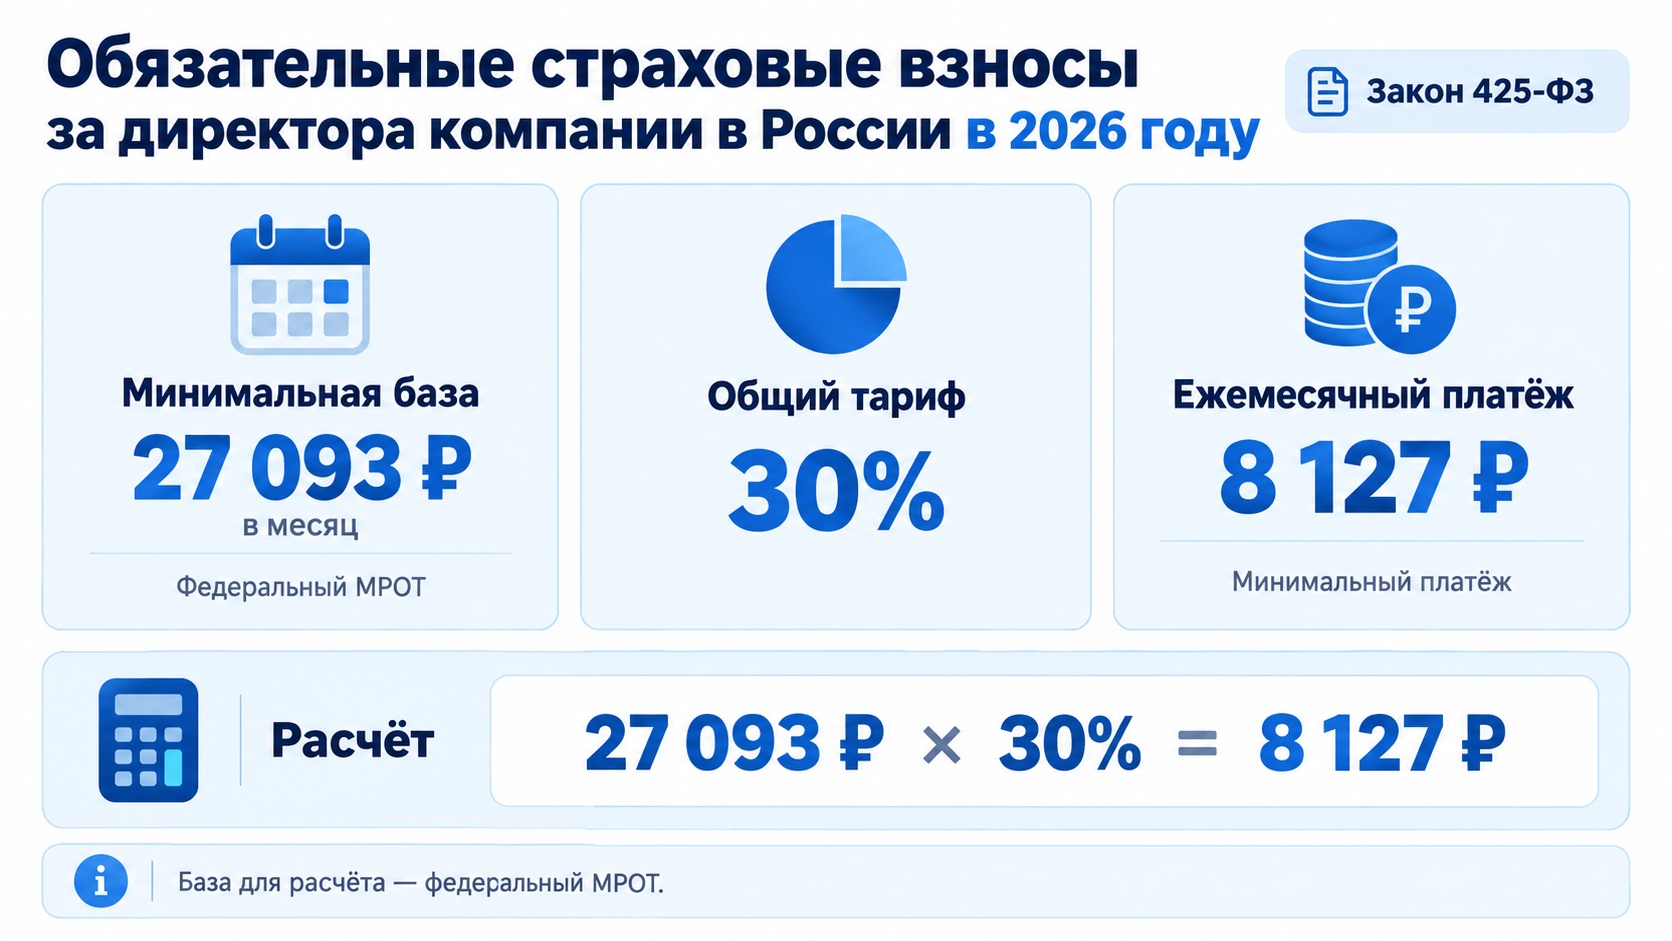
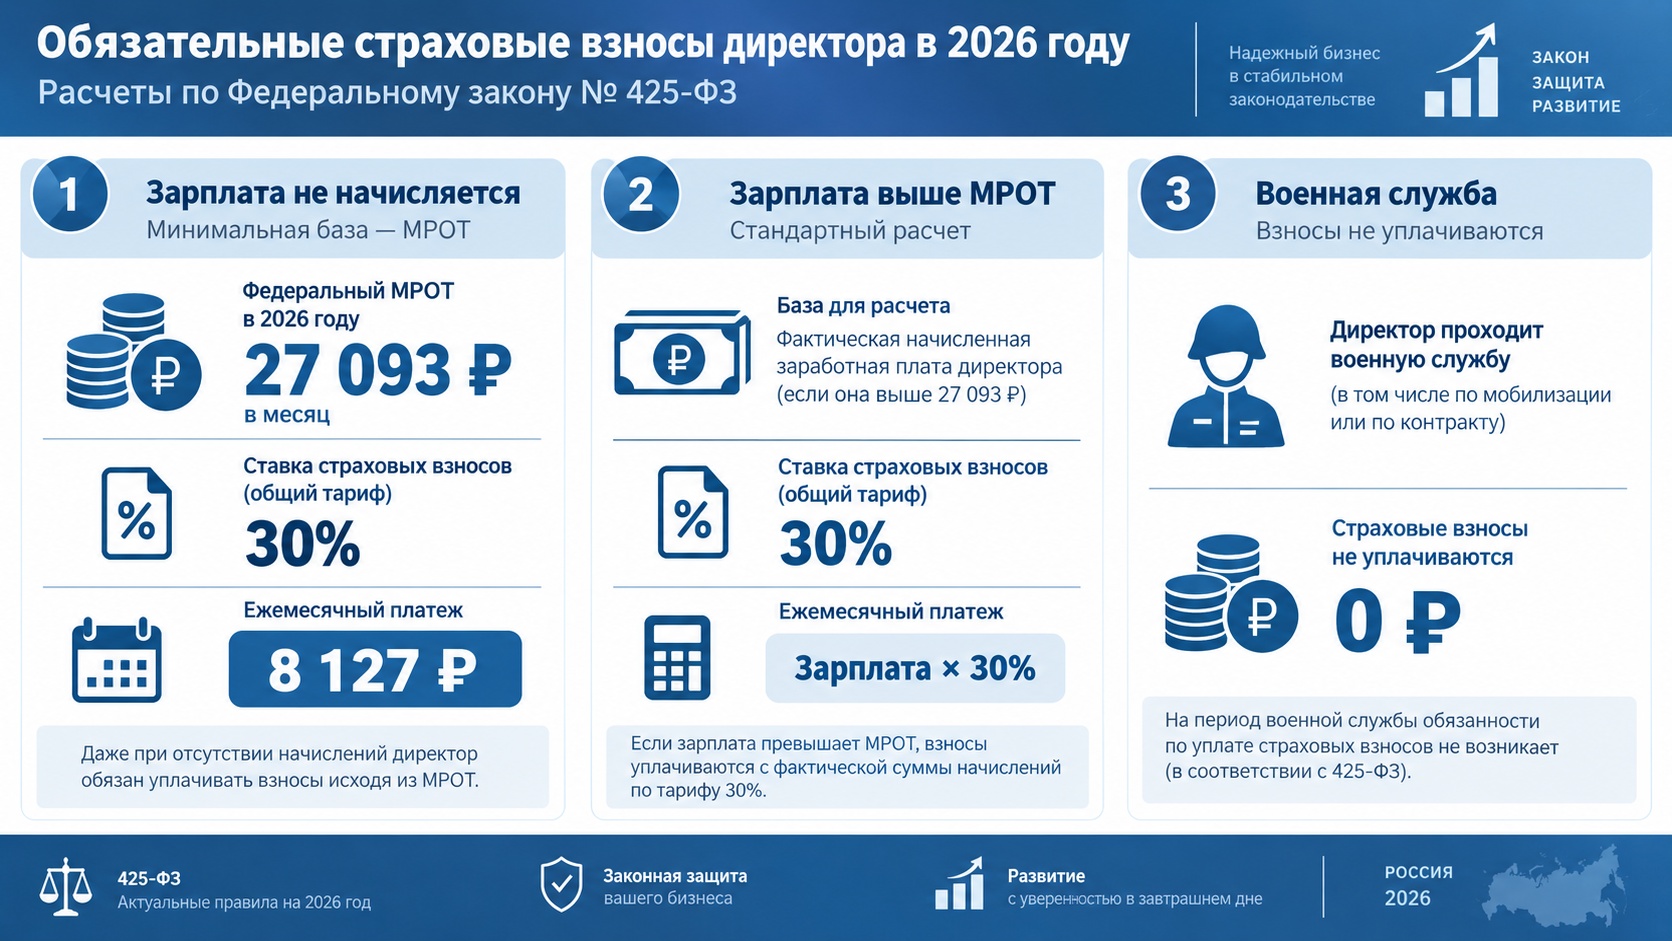
Поправки затронули статью 421 Налогового кодекса. Суть в том, что база для исчисления страховых взносов за директора коммерческой структуры отныне не может оказаться меньше одного федерального МРОТ в месяц — в 2026 году это 27 093 рубля. Реальные выплаты руководителю при этом значения не имеют. Получает он зарплату или нет — вопрос отдельный. Взносы начисляются в любом случае.
При общем тарифе 30% минимальный ежемесячный платёж составит 8 127,90 рублей. За год — почти 97 500 рублей. Для компании с реально работающим директором, получающим рыночную зарплату, это изменение несущественно: там взносы и так считались с фактического дохода. Удар пришёлся по другой категории — по структурам, где директор числился формально.
Кого задело сильнее всего
Сложнее всего пришлось двум группам бизнеса.
Первая — владельцы нескольких юридических лиц. Один человек в реестре сразу трёх компаний — три отдельных обязательства по взносам. Суммирования нет, зачёта нет. Каждое ООО несёт нагрузку самостоятельно. Для холдинговых структур с номинальными директорами это означает кратный рост расходов без какого-либо изменения в работе.
Вторая — «спящие» компании. Организация не ведёт деятельности, обороты нулевые, директор существует только как строчка в ЕГРЮЛ — и всё равно за него нужно платить почти 100 000 рублей в год. Именно таким структурам закон фактически выдал счёт за бездействие.
Те, кого изменение не затрагивает, — это организации на АУСН: для них тариф страховых взносов нулевой до конца 2027 года, что прямо предусмотрено статьёй 18 закона № 17-ФЗ. Также под новые правила не подпадают некоммерческие организации — СНТ, ТСН, фонды, действующие по закону № 7-ФЗ, — и компании, где директором выступает индивидуальный предприниматель: ИП платит взносы за себя сам.
Три ситуации, которые вызывают больше всего вопросов
Больничный директора. Многие ожидали исключения — его нет. За период нетрудоспособности руководителя взносы начисляются так же, от минимальной базы. Единственный случай, когда взносы не начисляются — военная служба: ФНС подтвердила это отдельным письмом от 29 декабря 2025 года, распространив освобождение на периоды службы по призыву, по контракту и в добровольческих формированиях.
Неполный месяц. Если руководитель вступил в должность или сложил полномочия в середине периода, минимальная база пересчитывается пропорционально дням, в течение которых он фактически числился директором. Взносы за полный месяц в таком случае не начисляются.
Директор нескольких компаний. Каждое юридическое лицо обязано начислять взносы самостоятельно. Возможности уменьшить обязательство за счёт того, что директор уже «охвачен» другой компанией, законодательство не предусматривает.
Отчётность и контроль
В расчёте по страховым взносам (РСВ) ситуация с нулевой зарплатой отражается следующим образом: строка 030 — фактические выплаты директору, при их отсутствии там ставится ноль. Строка 050 — база для исчисления взносов — не может быть ниже МРОТ и заполняется суммой 27 093 рубля. Разрыв между этими двумя строками налоговая сверяет автоматически: если база окажется заниженной, доначисление, пени и штраф последуют без каких-либо запросов.
РСВ сдаётся ежеквартально, до 25-го числа месяца после отчётного периода. Помимо этого, ежемесячно до 25-го числа подаются персонифицированные сведения о застрахованных лицах. Организации на АУСН от подачи РСВ освобождены.
За неуплату или занижение базы — штраф 20% от недоимки, при умысле — 40%. Пени рассчитываются по ключевой ставке ЦБ: первые 30 дней по 1/300 ставки, с 31-го по 90-й день — 1/150, с 91-го дня — снова 1/300. Если компания сама обнаружит ошибку и подаст уточнённый расчёт до начала камеральной проверки, штрафа можно избежать — пени при этом всё равно придётся заплатить.
Что можно сделать, чтобы снизить нагрузку
У бизнеса есть несколько законных способов не платить взносы с минимальной базы — каждый со своими условиями и ограничениями.
Переход на АУСН обнуляет тариф страховых взносов, однако сделать это можно лишь с начала нового календарного года и только при соответствии критериям режима. На травматизм при АУСН всё равно придётся перечислить 2 959 рублей в год — и это единственная обязательная выплата.
Передача управления управляющей компании исключает физлицо-директора из ЕГРЮЛ: единоличным исполнительным органом становится другое юридическое лицо. Основание для начисления взносов по новому правилу в отношении конкретного человека отпадает. Этот вариант чаще всего используют в холдинговых структурах.
Ликвидация нерабочих ООО для многих оказалась единственным разумным выходом. Раньше пустое юрлицо стоило лишь расходов на нулевую отчётность. Сейчас к этому добавился принудительный взнос почти 100 000 рублей в год. Одни собственники взвесили и закрыли, другие ещё думают — но экономики в сохранении таких структур почти не осталось.
Для компаний, у которых директор не получал зарплату с начала 2026 года, важно не откладывать: недоимка уже накоплена, пени продолжают начисляться. Самостоятельная уплата с подачей уточнённых деклараций обойдётся дешевле, чем ожидание налоговой проверки.